Ley de Segunda Oportunidad · España Cancela tus deudassin pagarlas.
- Cancela deudas con bancos, tarjetas y microcréditos, y también con Hacienda, Seguridad Social y ayuntamientos, con límites.
- Frena los embargos desde que el juez abre tu procedimiento, salvo excepciones.
- Sal de ASNEF y de la CIRBE cuando el juez confirma la cancelación definitiva.
- Sin compromiso
- Primera llamada gratuita
- Abogados colegiados
Nuevo comienzo · Lo que nos dicen al terminar
“Por primera vez en años puedo dormir por las noches”
Eso es lo que venimos a devolverte.
Opiniones y testimonios · Personas que ya dieron el paso Escucha sus historias.
Testimonios y reacciones de nuestros clientes publicados en Instagram. Incluimos también las versiones disponibles en YouTube.
01 / 03
12 testimonios publicados · Cada caso tiene sus circunstancias. Analizamos el tuyo de forma individual.
Quién llega a la Ley de Segunda Oportunidad Miles de personas llegan aquí por lo mismo que tú.
La imposibilidad de pago casi nunca empieza por un gasto caprichoso. Empieza por un golpe que desordena la vida. Si te reconoces, la Ley de Segunda Oportunidad está pensada para ti.
Perdiste ingresos
Un despido, el fin de una prestación, una reducción de jornada. Antes pagabas. Ahora no llegas.
Una separación o hijos a cargo
Alquiler de golpe solo/a, manutención, el apoyo que desaparece. Los números dejan de cuadrar en meses.
Enfermedad, baja o ansiedad
Una operación, una depresión, una incapacidad. No es solo la deuda: es no tener energía para pelear.
Microcréditos, refinanciaciones o avales
Tiraste de tarjeta, pediste para tapar otro. O firmaste un aval que no entendías del todo. Y cada mes estás un poco peor.
¿Te reconoces?
Primera llamada gratuita, sin compromiso, con un abogado colegiado.
Llamarme cuanto antesQué consigues
Lo que buscas no es un “truco legal”.
Es volver a vivir normal.
Que tu nómina vuelva a ser tuya
En general, el juez frena los embargos desde que abre tu procedimiento. Cobras, y lo que ganas vuelve a ser para ti.
Que deje de darte miedo el teléfono
Cuando el juez cancela tus deudas, nadie puede volver a reclamártelas. Tu móvil vuelve a ser tuyo.
Que salgas de ASNEF
Nos encargamos de sacarte de ASNEF y de la CIRBE cuando el juez confirma la cancelación definitiva.
Que puedas empezar de cero
Sin deudas que te persigan, puedes volver a alquilar y pedir financiación. Cada banco decide si te la da.
Cómo empezar con la Ley de Segunda Oportunidad En 3 pasos.
Dejas tus datos
Rellena el formulario y te llamamos para escuchar tu caso. Sin necesidad de elegir fecha ni hora.
Validamos tu caso
Te decimos claro si encaja en la Ley de Segunda Oportunidad y qué opciones reales tienes.
Empezamos y te protegemos
Nos ocupamos de la documentación y del procedimiento. Tú recuperas tu vida.
Quién lleva tu caso · Abogados colegiados Abogados que hablan claro.
No somos una “reparadora de créditos” ni una plataforma que te deriva a terceros. Somos un despacho, y tu caso lo lleva uno de nosotros.
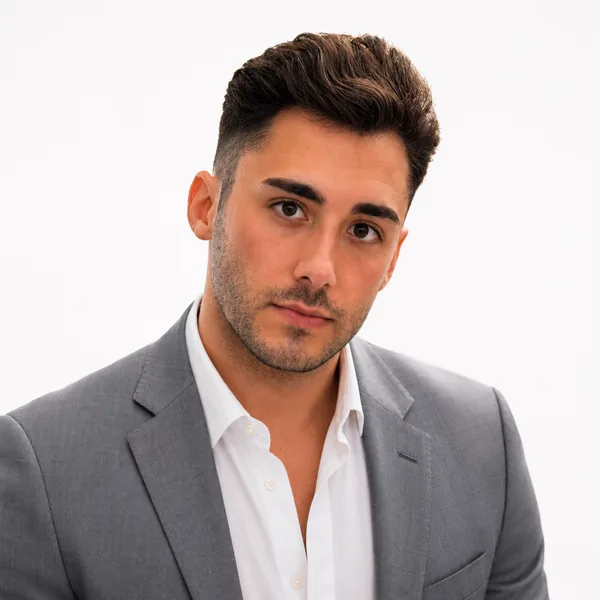
Alejandro Erencia
Abogado · Ley de Segunda Oportunidad
Colegiado ICAB · 46.897
Llevo más de cinco años cancelando deudas con la Ley de Segunda Oportunidad. Sé lo agobiante que es tener embargos encima. Por eso te acompaño de principio a fin, con cercanía y sin jerga.
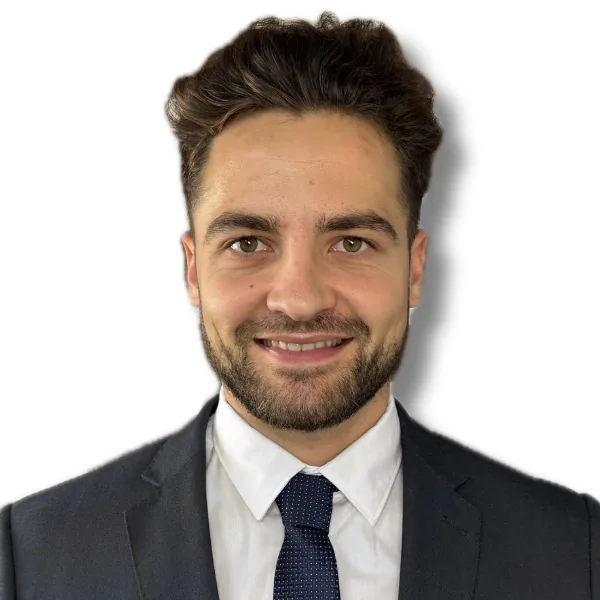
Félix Gago
Abogado · Derecho bancario y Ley de Segunda Oportunidad
Colegiado ICAB · 48.056
Tras años en el sector del derecho bancario, decidí poner mi experiencia al servicio de quien lo necesita. Es hora de dar una segunda oportunidad real a quien la merece.
No somos una reparadora.
Somos abogados colegiados.
Deudas canceladas sin pagarlas
Más de 9.600.000 euros hasta el 7 de noviembre de 2026
Hasta el 7 de noviembre de 2026
No son promesas: son resoluciones judiciales reales. Millones de euros que nuestros clientes ya no deben, porque un juez así lo ha declarado.
Tres ejemplos de situaciones que vemos a menudo
Ejemplo
18.000 €
Madre con dos hijos. Deudas tras una separación y una pérdida de ingresos.
Ejemplo
42.000 €
Autónomo avalista. Aval personal por un negocio que no salió.
Ejemplo
12.500 €
Nómina embargada. Microcréditos y refinanciaciones encadenadas.
Deudas canceladas · 43 resoluciones publicadas Resoluciones judiciales reales.
Autos y sentencias firmados por jueces españoles. Es decir, la prueba indiscutible de que hacemos esto todos los días.
Explora las resoluciones
Desliza o usa las flechas. Toca para ampliar.Tu auto de cancelación podría ser el siguiente. Solo te hace falta dar el paso y solicitar tu llamada gratuita con un abogado.
Llamarme cuanto antesCuánto hay que invertir · Hablemos claro del dinero Sin letra pequeña.
Lo que mata la confianza no es hablar de la inversión; es esconderla. Aquí lo tienes todo por escrito.
Tu cuota se calcula según el tamaño de tu deuda y la complejidad real de tu expediente. Una parte al empezar y el resto en mensualidades adaptadas a lo que puedes. Sin comisiones ocultas. Sin pagos sorpresa al final.
Incluido
- Honorarios adaptados a tu caso
- Pago fraccionado
- Abogado y procurador incluidos
- Defensa frente a demandas
- Toda la documentación incluida
- Salida de ASNEF y de la CIRBE cuando el juez confirma la cancelación definitiva
Dudas
Preguntas frecuentes sobre la Ley de Segunda Oportunidad
Respuestas revisadas por Alejandro Erencia (ICAB 46.897) y Félix Gago (ICAB 48.056), abogados colegiados. Última revisión: . Información general: cada caso necesita estudio.
Tema 1 de 5 · 6 preguntas Antes de empezar
Índice¿Qué es la Ley de Segunda Oportunidad en España y cómo funciona paso a paso?
Qué es la Ley de Segunda Oportunidad en España: la ley que permite a un juez cancelar la mayoría de tus deudas si no puedes pagarlas y cumples los requisitos. Es para particulares y autónomos. No es un préstamo ni junta tus deudas en una sola cuota. Si tienes bienes de valor (coches, casas que valen más que su hipoteca, planes de pensiones elevados que ya puedas cobrar, barcos…), se venden. O pagas parte de tus deudas durante 3 o 5 años para intentar conservarlos.
Leer la respuesta completa sobre «¿Qué es la Ley de Segunda Oportunidad en España y cómo funciona paso a paso?»
Ley de Segunda Oportunidad: en qué consiste
Consiste en pedir a un juez que cancele las deudas que no puedes pagar. Es decir, tras pagar luz, agua, gas y alquiler, no te queda dinero suficiente para tus deudas.
Cómo funciona la Ley de Segunda Oportunidad paso a paso
- Reunión gratuita y sin compromiso. El abogado te escucha, analiza tu caso y te dice cuánto debes invertir, según tu deuda y la complejidad del caso. Ir no te obliga a contratar.
- Documentación. Conseguimos casi todos los papeles. Cuéntanos todas tus deudas, también las pequeñas: solo se cancelan las que aparezcan en el procedimiento.
- Demanda en el juzgado. La presentamos por ti.
- El juez abre el procedimiento de segunda oportunidad. Normalmente es un concurso de acreedores de persona física (una persona, no una sociedad), con todos aquellos a quienes debes. Desde entonces, en general, se paran los embargos (cuando te retienen dinero o bienes).
- Cancelación. Pedimos la exoneración del pasivo insatisfecho, el nombre legal de cancelar lo que no puedes pagar. Si cumples los requisitos, el juez cancela la mayoría de tus deudas (no la pensión de alimentos; con Hacienda hay límite).
- Salida de ASNEF para volver a financiarte. Cuando el juez confirma la cancelación definitiva, nadie te puede reclamar las deudas canceladas (a quien firmó que pagaría por ti o firmó contigo, sí). Por ellas, nos encargamos de sacarte de ASNEF (una lista de morosos) y de la CIRBE (el registro de préstamos del Banco de España).
Aviso: no regales, escondas ni pongas bienes a nombre de otro: puede costarte la cancelación.
Opción 1. Sin plan de pagos: no pagas cuotas por lo que se cancela. Te sirve si no tienes bienes de valor o aceptas que se vendan.
- A favor: suele ser la vía más rápida.
- En contra: tus bienes de valor se venden.
Opción 2. Con plan de pagos: propones pagar parte de tus deudas durante 3 o 5 años. Te sirve si quieres conservar tus bienes de valor.
- A favor: puedes conservar tus bienes y, al acabar, el juez cancela el resto.
- En contra: pagas cuotas durante años, además de la hipoteca.
- Tus acreedores pueden oponerse si les das menos de lo que cobrarían vendiendo tus bienes.
- Tardas más en salir de ASNEF.
- Si no lo cumples, pueden anularlo y vender tus bienes.
| Tu caso | Qué pasa |
|---|---|
| Vives de alquiler, sin bienes de valor | Opción 1: el juez puede cancelar los 20.000 € sin pagarlos. |
| Tu casa vale más que su hipoteca y quieres conservarla | Opción 2: 5 años pagando una cantidad todos los meses, además de la hipoteca. La cantidad dependerá del valor de la casa, de lo que te queda de hipoteca y de tus ingresos. Al acabar, el juez puede cancelar el resto. |
| Tu casa vale menos que su hipoteca | Opción 1: normalmente puedes cancelar las demás deudas (los 20.000 €) y mantener la casa, pero sigues pagando la hipoteca entera. |
Ejemplo: tu casa vale 100.000 € y te quedan 150.000 € de hipoteca, así que debes 50.000 € más de lo que vale. En algunos casos, por ejemplo si tienes otros bienes de valor, puedes ir por la opción 2. Al acabar, se podría cancelar lo que no hayas pagado de esos 50.000 € y de tus tarjetas y préstamos.
Primera llamada gratuitaAbogado colegiado · sin compromiso
Llamarme cuanto antes¿Es fiable la Ley de Segunda Oportunidad o es una trampa? ¿Cómo sé que un despacho no es una estafa?
Sí, es fiable la Ley de Segunda Oportunidad y no es una trampa: es una ley real. Existe desde 2015, se reformó en 2022 y, con ella, solo un juez puede cancelar tus deudas, no el despacho. Comprueba que el abogado esté inscrito en el colegio de abogados y que todo vaya por escrito; desconfía de quien te garantice el resultado.
Leer la respuesta completa sobre «¿Es fiable la Ley de Segunda Oportunidad o es una trampa? ¿Cómo sé que un despacho no es una estafa?»
Por qué la Ley de Segunda Oportunidad es legal y no es una estafa
- La Ley de Segunda Oportunidad está publicada en el BOE, el diario oficial donde se publican las leyes.
- La aplica un juez, que revisa cada caso aunque nadie se oponga.
- Nadie te puede reclamar las deudas que el juez cancela. Eso sí, el juez puede anular la cancelación, por ejemplo, si ocultas bienes o ingresos.
La trampa, si la hay, no está en la Ley de Segunda Oportunidad, sino en quien te promete lo que solo decide un juez.
Señales de que un despacho es serio
- A favor: sus abogados están colegiados (inscritos en un colegio de abogados), algo obligatorio para llevar tu caso al juzgado.
- Cómo comprobar si un abogado está colegiado: busca en internet «censo de letrados» (la lista pública de abogados) y escribe su nombre. Debe salir como «ejerciente» (en activo).
- Todo va por escrito en la hoja de encargo (el contrato con el despacho): inversión y pagos.
- Te enseña resoluciones de jueces (sus decisiones por escrito), no solo opiniones sobre la Ley de Segunda Oportunidad.
- Los mejores abogados de Ley de Segunda Oportunidad no prometen resultados: te explican qué deudas se cancelan y cuáles no.
Señales de alarma
- En contra: te garantizan el resultado («te quitamos todas las deudas», «no pierdes tu casa», «éxito del 100 %»). Es vender humo: lo decide un juez, hay deudas que no se cancelan y a veces hay que vender bienes de valor (coches, casas que valen más que su hipoteca, planes de pensiones elevados que ya puedas cobrar, barcos…).
- Te piden que les pagues a ellos tus deudas para repartirlas entre tus bancos. Eso es negociar tus deudas, no la Ley de Segunda Oportunidad, que siempre pasa por un juez.
- No hay abogado: nadie te dice qué abogado lleva tu caso.
- Te presionan para firmar ya («la oferta acaba hoy») o te piden dinero sin nada firmado.
Aviso: si pagaste para «limpiar tu nombre» y no ves avances, pide por escrito cómo va tu caso. Si tu demanda ya se presentó, pide la copia con el sello del juzgado. Si no hay copia ni te explican qué falta, busca otro abogado y, si te engañaron, denúncialo.
En Legal Reset Abogados
Somos un despacho de abogados de Ley de Segunda Oportunidad. Alejandro Erencia (n.º 46.897) y Félix Gago (n.º 48.056) están colegiados en Barcelona: compruébalo en el censo. En esta web publicamos resoluciones que cancelaron deudas de nuestros clientes.
- La primera reunión con el abogado es gratuita y sin compromiso. Te escucha, analiza tu caso y te dice si encaja.
- Te dice cuánto debes invertir, según tu deuda y la complejidad de tu caso. Ir no te obliga a contratar.
- Si sigues, firmas la hoja de encargo antes del primer pago.
Primera llamada gratuitaAbogado colegiado · sin compromiso
Llamarme cuanto antes¿Qué requisitos hay que cumplir para acogerse a la Ley de Segunda Oportunidad en 2026?
Los requisitos de la Ley de Segunda Oportunidad en 2026 son ser particular o autónomo, actuar de buena fe (sin engaños) y no poder pagar tus deudas. Es decir, tras pagar luz, agua, gas y alquiler, no te queda dinero suficiente para tus deudas, o pronto no te quedará. No hay deuda mínima ni sueldo máximo, pero si ya te cancelaron deudas con esta ley, espera unos años.
Leer la respuesta completa sobre «¿Qué requisitos hay que cumplir para acogerse a la Ley de Segunda Oportunidad en 2026?»
Los 4 requisitos en 2026
- Ser particular o autónomo. La ley es para personas, no para empresas como una S.L. (sociedad limitada).
- No poder pagar tus deudas. Es decir, pagas luz, agua, gas y alquiler, y no te queda dinero suficiente para tus deudas. También cumples si sigues pagando, pero ves que en los próximos 3 meses no podrás.
- Actuar de buena fe, sin engaños. Haberte equivocado con tus deudas no suele ser un problema, pero sí mentir para conseguir préstamos, esconder bienes o endeudarte sabiendo que no podrías pagar. También puede serlo una condena por estafa o una multa de Hacienda por fraude («muy grave») sin pagar, de los últimos 10 años.
- No haber cancelado deudas con esta ley en los últimos años. Si ya te las cancelaron, espera 5 años. Si fue con un plan de pagos (pagando una parte durante unos años), bastan 2 años desde la cancelación definitiva, al acabar el plan.
Ejemplo: cobras 1.300 € al mes y alquiler, luz, agua, gas y comida suman 1.100 €: te quedan 200 €. Si tus préstamos y tarjetas te piden 450 €, no puedes pagar: cumples este requisito. Si fueran 150 €, podrías pagar: hoy no cumplirías.
Tener casa, coche o nómina no te excluye, aunque conservar la casa o el coche depende de tu caso.
Dudas rápidas
| Tu duda | Respuesta |
|---|---|
| ¿Hay una deuda mínima? ¿Y si debo poco? | No hay mínimo ni máximo: los «10.000 €» que circulan no son un requisito. Si debes poco, el abogado te dirá si te compensa. |
| ¿Con una sola deuda o un solo acreedor (a quien debes)? | Depende del caso y del juzgado. La ley no exige expresamente varios acreedores, pero con uno solo el juez puede cerrar el caso sin cancelar tus deudas. |
| ¿Puedo si estoy trabajando, jubilado o en el paro? | Sí. No hay límite de ingresos: con nómina, pensión o paro, lo que importa es si puedes pagar tus deudas. |
| ¿Puedo si soy extranjero y tengo NIE? | Sí. Con NIE (número de identidad de extranjero) o DNI, lo que cuenta es que vivas en España. |
Aviso: si te aconsejan inventar una deuda o pedir otro préstamo para tener dos acreedores, no lo hagas. El juez revisa tus deudas: crear una a propósito puede costarte la cancelación.
¿Cómo saber si puedes acogerte?
En Legal Reset Abogados, la primera reunión con el abogado es gratuita y sin compromiso. Te escucha, analiza tu caso y te dice si cumples los requisitos para cancelar tus deudas con la Ley de Segunda Oportunidad.
También te dice sus honorarios, según tu deuda y la complejidad del caso. Si hay otra salida mejor, te orienta hacia ella. Ir no te obliga a contratar.
Guía completa: requisitos de la Ley de Segunda Oportunidad →
Primera llamada gratuitaAbogado colegiado · sin compromiso
Llamarme cuanto antes¿Me pueden denegar la Ley de Segunda Oportunidad si mis deudas son culpa mía o tengo antecedentes penales?
En general, no te pueden denegar la Ley de Segunda Oportunidad por haberte equivocado: no es un problema para cancelar tus deudas. Sí pueden serlo ciertos antecedentes penales de los últimos 10 años, como una condena por estafa o robo que no esté acabada y pagada. También mentir, ocultar bienes, endeudarte sabiendo que no podrías pagar o deber una multa muy grave de Hacienda o la Seguridad Social.
Leer la respuesta completa sobre «¿Me pueden denegar la Ley de Segunda Oportunidad si mis deudas son culpa mía o tengo antecedentes penales?»
La ley pide ser «deudor de buena fe». Lo eres aunque te hayas equivocado, salvo en pocos casos.
Lo que no es un problema
- Pensar «la culpa es mía» o pedir un préstamo para pagar otro («bola de nieve») no es, por sí solo, mala fe.
- Dejar de pagar porque no llegabas.
- Antecedentes penales por una alcoholemia o una pelea, aunque su multa o indemnización no se cancela.
- Una denuncia que no acabó en condena.
- Una multa grave de Hacienda o la Seguridad Social, de cualquier importe: el Tribunal Supremo ha decidido recientemente que no cuenta.
Cuándo sí puede ser un problema
- Una condena a cárcel de los últimos 10 años, aunque no entraras, por ciertos delitos, como estafa, robo o falsificar documentos. No cuenta si la pena ya acabó y pagaste lo que te impusieron. Si tienes un juicio pendiente por estos delitos y te condenan en los 3 años siguientes a la cancelación, pueden quitártela.
- Multas muy graves sin pagar. Por una infracción muy grave de Hacienda, la Seguridad Social o de trabajo, como usar facturas falsas. Cuenta si es de los últimos 10 años, ya no puedes recurrirla y no la pagaste entera.
- Mentir o esconder cosas. Dar datos falsos, ocultar bienes o ingresos o no colaborar con el juzgado. Por ejemplo, dar una nómina falsa para conseguir un préstamo.
- Endeudarte sin cuidado. Por ejemplo, pedir un préstamo para un viaje sin poder pagar los otros. Préstamos recientes o una ludopatía (adicción al juego) no te cierran la puerta, pero tendrás que explicarlo: cada juzgado lo valora a su manera.
- Provocar tus problemas de dinero a propósito. Cuenta si el juez decide que los causaste o empeoraste queriendo, o por un descuido muy grave. Por ejemplo, poner tu piso a nombre de otro para que no te lo quiten.
¿Puedes pedir la Ley de Segunda Oportunidad por segunda vez?
Sí, tras 2 o 5 años según cómo fue la primera. La segunda vez no cancela deudas con Hacienda, la Seguridad Social ni otras entidades públicas.
Aviso: no pidas préstamos ni escondas nada por vergüenza. El juez revisa tu buena fe aunque nadie se oponga, y esconder algo puede costarte la cancelación hasta 3 años después.
¿Qué pasa si te deniegan la Ley de Segunda Oportunidad?
No te quitan las deudas: pueden volver a reclamártelas y embargarte (retenerte dinero o bienes). Puedes recurrir o, según el motivo, volver a pedirla.
Si tienes antecedentes penales, un juicio pendiente, multas o préstamos recientes, cuéntalo en la primera reunión con el abogado. Es gratuita y sin compromiso: te escucha, analiza tu caso y te dice cuánto debes invertir, según tu deuda y la complejidad del caso. Ir no te obliga a contratar.
Primera llamada gratuitaAbogado colegiado · sin compromiso
Llamarme cuanto antes¿Reunificar deudas, negociar con el banco o reclamar la revolving? ¿O me conviene la Ley de Segunda Oportunidad?
Reunificar deudas o Ley de Segunda Oportunidad: reunificar te sirve si aún puedes pagar; la Ley, si ya no puedes. Negociar con el banco o reclamar los intereses abusivos de tu tarjeta revolving (cuota pequeña y mucho interés) sirve si puedes pagar el resto. Con la Ley, un juez puede cancelar lo que no puedes pagar, con requisitos y excepciones.
Leer la respuesta completa sobre «¿Reunificar deudas, negociar con el banco o reclamar la revolving? ¿O me conviene la Ley de Segunda Oportunidad?»
Por qué la deuda no baja aunque pagues: en una tarjeta revolving pagas una cuota pequeña y casi todo son intereses. Con 3.000 € al 24 % de TAE (lo que te cobra el banco al año, en porcentaje), de cada cuota de 60 €, unos 54 € son intereses.
Opción 1. Reunificar deudas: pides un préstamo para cancelar deudas y pagas una sola cuota.
Te sirve si puedes pagarla sin apuros.
- A favor: una sola cuota, normalmente más baja.
- En contra: pagas más años y suele salir más caro.
- Reunificar deudas con ASNEF (una lista de morosos) es difícil.
- Ampliar la hipoteca para pagar deudas arriesga tu casa y, en general, impide cancelarlas con la Ley. Si la casa es de un familiar, la arriesga él aunque te cancelen la deuda.
Aviso: si ya no puedes pagar, endeudarte más puede complicarte la Ley de Segunda Oportunidad.
Opción 2. Negociar con el banco: pides una cuota más baja o una quita (que te perdonen parte de la deuda).
Te sirve si tienes pocas deudas y puedes pagar algo.
- A favor: si aceptan, pagas menos.
- Sin juicio.
- En contra: el banco puede negarse.
- Para negociar una quita con el banco, suelen pedirte un pago único.
Aviso: no pagues una quita sin un escrito que cierre toda la deuda.
Opción 3. Reclamar la tarjeta revolving por usura: pides anularla por usura (un interés tan alto que la ley lo considera abusivo).
Te sirve, sobre todo, si tu tarjeta cobra más de 6 puntos sobre la media de las revolving al firmar. El Tribunal Supremo lo considera usura: con una media del 20 %, un 27 % lo es; un 24 %, no. También puedes reclamar la usura de un microcrédito (préstamo pequeño y rápido).
- A favor: si ganas, devuelves solo lo prestado y recuperas lo pagado de más en los cinco años antes de reclamar.
- En contra: solo arregla esa deuda.
- Puede acabar en juicio: tarda y, si pierdes, quizá pagues los gastos.
¿Y si ninguna te sirve?
¿Pagas luz, agua, gas y alquiler y no te queda dinero para tus deudas, o en tres meses no te quedará? Puede convenirte la Ley de Segunda Oportunidad: si cumples los requisitos, un juez puede cancelar la mayoría de préstamos y tarjetas.
- Si tienes casa, conservarla depende de tu caso.
- No es una reunificación, pero a veces puedes pagar poco a poco, con un plan de pagos. Si lo cumples, el juez cancela el resto de lo cancelable.
- Con la cancelación definitiva, nadie te puede reclamar lo cancelado y nos encargamos de sacarte de ASNEF.
La primera reunión con el abogado es gratuita y sin compromiso. Te escucha, analiza tu caso y te explica tus opciones y los honorarios, según tu deuda y la complejidad del caso.
Primera llamada gratuitaAbogado colegiado · sin compromiso
Llamarme cuanto antes¿Cómo puedo saber si tengo deudas, cuánto debo y a quién?
Para saber cuánto debes y a quién, consulta gratis la CIRBE (el registro de préstamos del Banco de España), ASNEF y otras listas de morosos. Revisa también si tienes deudas con Hacienda, la Seguridad Social o los ayuntamientos, y mira tus cartas, porque no todo sale ahí. La Ley de Segunda Oportunidad solo cancela las deudas de la lista que se presenta al juez. Por eso es fundamental buscar un equipo de abogados que te ayude a conseguir la documentación. Un error podría dejar una deuda fuera de la lista y sin cancelar.
Leer la respuesta completa sobre «¿Cómo puedo saber si tengo deudas, cuánto debo y a quién?»
Busca todas tus deudas: el Tribunal Supremo ha decidido recientemente que solo se cancelan las de la lista que se presenta al juez. Ocultar una a propósito puede costarte la cancelación de todas.
- Junta cartas y contratos. Busca «deuda» en tu correo y mensajes.
- Pide tu informe CIRBE del Banco de España, con tus préstamos y los que avalaste (firmaste que pagarías si otro no paga).
- Consulta ASNEF gratis (una lista de morosos que consultan bancos y financieras) y otras, como la de Experian.
- Consulta tus deudas con Hacienda, la Seguridad Social, Tráfico, tu comunidad autónoma y los ayuntamientos donde hayas vivido. Cancelarlas tiene límites.
- Si te embargan (te retienen dinero de la nómina o la cuenta) y no sabes por qué, pregunta. Pide a tu empresa o banco quién te embarga y el número de expediente. Si te quitan de más, reclámalo.
- Haz tu lista: a quién debes (también a familiares o amigos), cuánto y desde cuándo.
Certificado digital y Cl@ve
- Certificado digital: un archivo que te identifica en internet, como tu DNI. Suele sacarse yendo una vez a una oficina, por ejemplo de Hacienda.
- Cl@ve: el sistema público para identificarte en internet con tu móvil. La CIRBE pide su nivel avanzado, que puedes conseguir en una oficina.
- Sin certificado digital ni Cl@ve: para consultar tus deudas, la Seguridad Social acepta un SMS o una foto tuya y de tu DNI o NIE.
| Dónde preguntar | Qué te dice | Cómo pedirlo |
|---|---|---|
| CIRBE (Banco de España) | Préstamos y avales, los pagues o no | Web, cita o carta |
| Listas de morosos | Impagos que te han apuntado | Pide tus datos a Equifax (ASNEF) y Experian |
| Hacienda | Impuestos y otras deudas | En su web |
| Seguridad Social | Cuotas y otras deudas | En Import@ss, su web |
| Ayuntamientos | Impuestos y multas | Web u oficina; a veces, la diputación |
| Juzgado | Tu juicio o embargo | Con el número de expediente |
Aviso: si una deuda no aparece en estos sitios, puedes deberla igual. Por ejemplo, las deudas de teléfono o luz no salen en la CIRBE. Por eso, revisa tus cartas y contratos.
¿ASNEF y CIRBE es lo mismo?
No. ASNEF solo recoge impagos; la CIRBE, también lo que pagas al día.
¿Lo averiguáis vosotros?
Sí, si nos encargas tu caso: desde el despacho conseguimos casi todos los papeles y preparamos contigo la lista para el juez. Tú sacas tu certificado digital y nos pasas tus cartas y contratos.
La primera reunión con el abogado es gratuita y sin compromiso, y para ir basta una cifra aproximada. Te escucha, analiza tu caso y te dice los honorarios, según tu deuda y la complejidad del caso. Ir no te obliga a contratar.
Primera llamada gratuitaAbogado colegiado · sin compromiso
Llamarme cuanto antesTema 2 de 5 · 5 preguntas Deudas, bienes y familia
Índice¿Qué deudas se pueden cancelar con la Ley de Segunda Oportunidad y cuáles no?
Las deudas que se pueden cancelar con la Ley de Segunda Oportunidad son la mayoría de préstamos y tarjetas. Las de Hacienda, Seguridad Social y otras entidades públicas, en general, hasta 10.000 € por entidad: 5.000 € y la mitad del resto. El Tribunal Supremo ha decidido recientemente que sus recargos por pagar tarde, intereses y muchas multas se cancelan sin límite. La pensión de alimentos y las multas por delito, no.
Leer la respuesta completa sobre «¿Qué deudas se pueden cancelar con la Ley de Segunda Oportunidad y cuáles no?»
Regla general: las deudas que cubre la Ley de Segunda Oportunidad son casi todas. Solo la deuda pública (Hacienda…) tiene tope.
La cancelación la da el juez: se llama exoneración del pasivo insatisfecho.
1. Se pueden cancelar
- Deudas bancarias: préstamos, tarjetas de crédito y tarjetas revolving (pagas una cuota pequeña al mes y casi todo son intereses).
- Microcréditos (préstamos pequeños y rápidos, a menudo por internet).
- Deudas vendidas a un fondo buitre (empresa que las compra para cobrarlas).
- Facturas de luz, agua o teléfono y alquileres atrasados.
- Préstamos de familiares o amigos, si son reales y puedes demostrarlos.
- Préstamos ICO del COVID o de Ucrania, con aval del Estado.
- La parte de la hipoteca que no cubra tu casa. Normalmente, igual con un coche que no es tuyo hasta acabar de pagarlo.
2. Hacienda, Seguridad Social y ayuntamiento
De forma general, se pueden cancelar hasta 10.000 € con cada entidad pública: los primeros 5.000 € y la mitad del resto (así se calcula).
Sin embargo, el Tribunal Supremo ha decidido recientemente que, en algunos casos, la deuda pública se puede cancelar sin límite:
- Los recargos (lo que te suman por pagar tarde) y los intereses.
- Las multas que no sean muy graves ni por delito, como muchas multas de tráfico.
El Supremo estudia otros casos y podría ajustar estas reglas.
Estos ejemplos son para alguien sin bienes de valor (coches, casas que valen más que su hipoteca, planes de pensiones elevados que ya puedas cobrar, barcos…).
| Lo que debes | Se cancela | Sigues debiendo |
|---|---|---|
| 20.000 € en préstamos y tarjetas | 20.000 € | 0 € |
| 15.000 € al banco y 3.000 € al ayuntamiento | 18.000 € | 0 € |
| 10.000 € al banco y 8.000 € a Hacienda, más 1.000 € de recargos | 17.500 € | 1.500 € a Hacienda |
3. No se pueden cancelar
Las deudas que no se pueden cancelar con la Ley de Segunda Oportunidad (deudas no exonerables) son pocas. Las principales:
- La pensión de alimentos (manutención de tus hijos).
- Las multas por delito y las sanciones muy graves, como conducir bebido (cuándo una sanción puede costarte la cancelación).
- Lo que debas por un delito o por daños a personas (lesiones o muerte). Por un accidente sin heridos, depende del juzgado.
Solo se cancelan tus deudas. Tu avalista (quien firmó que pagaría si tú no lo haces) y quien firmó contigo siguen debiendo, aunque sea tu marido o tu mujer. Mira cómo afecta a tu familia.
Aviso: solo se cancelan las deudas de tu lista para el juez. Inclúyelas todas, también las pequeñas, las antiguas y las que pagas al día (cómo saber cuánto debes).
La primera reunión con el abogado es gratuita y sin compromiso: te escucha y te dice si la ley puede quitarte tus deudas. Tras analizar tu caso, te dice sus honorarios, según tu deuda y la complejidad del caso. Ir no te obliga a contratar.
Primera llamada gratuitaAbogado colegiado · sin compromiso
Llamarme cuanto antes¿La Ley de Segunda Oportunidad cancela las deudas con Hacienda y la Seguridad Social? ¿Cuánto me quitan?
Sí, con la Ley de Segunda Oportunidad las deudas con Hacienda y la Seguridad Social se pueden cancelar, en general hasta 10.000 € por administración. Se cancelan enteros los primeros 5.000 € y la mitad del resto. El Tribunal Supremo ha decidido recientemente que los recargos, intereses y multas por no pagar a tiempo se pueden cancelar enteros, sin límite. Las multas muy graves, no.
Leer la respuesta completa sobre «¿La Ley de Segunda Oportunidad cancela las deudas con Hacienda y la Seguridad Social? ¿Cuánto me quitan?»
Hacienda sí entra: la Ley de Segunda Oportunidad quita deudas con Hacienda, pero con límites. Vale para la deuda pública (lo que debes a una administración): impuestos, cuotas de autónomo, multas o tasas.
¿Cuánto me quitan?
- Los primeros 5.000 € se cancelan enteros.
- Del resto, se cancela la mitad.
- El máximo son 10.000 € con cada administración.
| Debes | Se cancela | Sigues debiendo |
|---|---|---|
| 4.000 € | 4.000 € | 0 € |
| 12.000 € | 8.500 € (5.000 + 3.500) | 3.500 € |
| 30.000 € | 10.000 € (el máximo) | 20.000 € |
No son 10.000 € en total: es un límite de 10.000 € por administración. Hacienda tiene el suyo y la Seguridad Social, otro. Según el Tribunal Supremo, tus deudas con el ayuntamiento, la diputación o tu comunidad autónoma tienen también el suyo.
Recargos, intereses y muchas multas: se pueden cancelar enteros
El Tribunal Supremo ha decidido recientemente que estas deudas, las últimas en cobrarse (créditos subordinados), no cuentan para el límite:
- Recargos e intereses: lo que te suman por pagar tarde.
- Multas, como las que te ponen por no pagar a tiempo.
Ejemplo: tus deudas con la Seguridad Social son 12.000 € de cuotas de autónomo y 3.000 € de recargos e intereses. Se cancelarían 11.500 € (8.500 + 3.000), que ya no te podrían reclamar. Seguirías debiendo 3.500 €.
Ojo con estos casos
- No se cancelan las multas por delito ni las multas muy graves, como las de Hacienda por fraude. La carta de la multa suele decir si es muy grave.
- Una multa muy grave de Hacienda, de la Seguridad Social o laboral de los últimos 10 años, sin pagar entera, puede impedirte cancelar tus deudas. Las demás, en general, no.
- Si ya cancelaste deudas con esta ley, la siguiente vez no permite cancelar deuda pública.
¿Y lo que no se cancela?
- Lo sigues debiendo: si no pagas, te pueden embargar (retener dinero o bienes para cobrarse), respetando la parte de tu sueldo que protege la ley. Si te embargan de más, pide la devolución.
- Puedes pedir el aplazamiento o fraccionamiento de tus deudas con Hacienda o la Seguridad Social, es decir, pagarlas más tarde o a plazos. Tienen que aprobártelo, pagas intereses y Hacienda no aplaza el IVA que ya cobraste a tus clientes.
Aviso: si ya pagas un aplazamiento, puedes acogerte igual. No lo dejes de pagar por tu cuenta: si lo incumples, pueden embargarte. Declara también esa deuda: solo se cancela lo que declaras al juzgado (cómo saber cuánto debes).
¿Debes mucho? Haz las cuentas con el abogado antes de empezar
La primera reunión con el abogado es gratuita y sin compromiso. Te escucha, analiza tu caso y te dice los honorarios, según tu deuda y la complejidad del caso. Ir no te obliga a contratar.
Guía completa: deudas con Hacienda y la Seguridad Social →
Primera llamada gratuitaAbogado colegiado · sin compromiso
Llamarme cuanto antes¿Pierdo mi casa si me acojo a la Ley de Segunda Oportunidad? ¿Qué pasa con la hipoteca?
No siempre: acogerte a la Ley de Segunda Oportunidad con hipoteca no te obliga a perder tu casa. Depende de cuánto vale tu casa frente a lo que debes de hipoteca y de si puedes seguir pagándola. Si te la quedas, sigues pagando la hipoteca y, si la casa vale más, también parte de tus otras deudas. Si la pierdes, lo que la venta no cubra se puede cancelar.
Leer la respuesta completa sobre «¿Pierdo mi casa si me acojo a la Ley de Segunda Oportunidad? ¿Qué pasa con la hipoteca?»
Tener hipoteca no te impide acogerte y no siempre te quitan la casa, pero no puedes dejarla fuera.
Opción 1. Conservar la casa: la vía para salvar tu vivienda habitual (donde vives) en la Ley de Segunda Oportunidad. Te sirve si puedes seguir pagando la hipoteca.
- La casa vale más que la hipoteca: necesitas un plan de pagos (pagar parte de tus otras deudas durante 5 años).
- La casa vale menos que la hipoteca y no tienes otros bienes de valor (coches, otras casas, planes de pensiones elevados que ya puedas cobrar, barcos…): es un concurso sin masa (cuando no hay bienes que vender). El Tribunal Supremo ha aclarado recientemente que no lleva plan de pagos. Normalmente la conservas pagando la hipoteca, y el juez puede cancelar tus otras deudas.
Ejemplo: tu casa vale 150.000 € según una tasación oficial (de un tasador autorizado); debes 130.000 € de hipoteca y 30.000 € en tarjetas. Venderla dejaría 20.000 € para tus tarjetas: con el plan pagarías unos 333 € al mes durante 5 años, o más si tus ingresos lo permiten. Se cancelaría el resto (hasta 10.000 €); en cambio, con la casa pagada (sin hipoteca), pagarías los 30.000 € enteros: suele compensar más negociar.
- A favor: sigues en tu casa y el juez puede cancelar lo que no puedas pagar de tus otras deudas.
- En contra: sigues pagando la hipoteca y, con plan de pagos, otra cuota.
- Aquellos a quienes debes pueden oponerse al plan; por ejemplo, si les da menos de lo que cobrarían vendiendo la casa. Si el juez les da la razón o incumples el plan, la casa puede venderse.
Opción 2. Vender o entregar la casa: se vende en la liquidación (el juzgado vende tus bienes) o la subasta el banco. Te sirve si no puedes pagar la hipoteca.
¿Si entrego las llaves al banco, sigo debiendo? Sí, cuando no acepta la dación en pago (la casa a cambio de toda la deuda) y la subasta no la cubre.
- A favor: te libras de la hipoteca, y lo que falte se puede cancelar.
- En contra: pierdes la casa.
- Lo que falte solo se te cancela a ti, no a quien firmó contigo (si estás casado/a, tu marido o tu mujer). Tampoco a tu avalista (quien firmó que pagaría si tú no lo haces).
Aviso: si quieres acogerte sin perder tu casa, no dejes de pagar la hipoteca y ponte al día si vas atrasado. Si no, el banco puede quitártela aunque se cancelen tus otras deudas. Y no la pongas a nombre de otro para protegerla: puede costarte la cancelación.
La primera reunión con el abogado es gratuita y no te obliga a contratar. Te escucha, analiza tu caso y te dice sus honorarios, según tu deuda y la complejidad del caso.
Guía completa: qué pasa con tu casa y tu hipoteca →
Primera llamada gratuitaAbogado colegiado · sin compromiso
Llamarme cuanto antes¿Me quitan el coche si me acojo a la Ley de Segunda Oportunidad? ¿Y si está financiado?
No siempre te quitan el coche con la Ley de Segunda Oportunidad: si está pagado y vale poco, normalmente lo conservas. Si tiene valor, puede venderse o puedes intentar quedártelo pagando a plazos parte de tus deudas. Si está financiado con reserva de dominio registrada (el coche es de la financiera hasta la última cuota), puedes perderlo si dejas de pagarlo.
Leer la respuesta completa sobre «¿Me quitan el coche si me acojo a la Ley de Segunda Oportunidad? ¿Y si está financiado?»
| Tu coche | Qué suele pasar |
|---|---|
| Pagado y de poco valor (viejo o averiado) | Normalmente te lo quedas: venderlo costaría demasiado para lo poco que vale. |
| Pagado y con valor | Puede venderse para pagar a tus acreedores (a quienes debes dinero), o puedes intentar quedártelo (opción 2). |
| Pagado y lo necesitas para trabajar (como la furgoneta de un autónomo) | La ley puede impedir embargar el coche (quitártelo por deudas). Usarlo para ir al trabajo o llevar a tus hijos no suele bastar. Decide el juez. |
| Financiado con reserva de dominio registrada (tu abogado lo comprueba) o leasing (alquiler con opción de compra) | Para quedártelo, sigues pagándolo (opción 1). Si no, puedes devolverlo (opción 3). |
| Con préstamo personal o reserva de dominio sin registrar | La deuda puede cancelarse, pero el coche cuenta como pagado: si tiene valor, puede venderse. |
Tus opciones con la Ley de Segunda Oportunidad
Opción 1. Seguir pagando el coche financiado: si tiene reserva de dominio registrada o está en leasing.
- A favor: puedes conservar el coche.
- En contra: esa deuda no suele cancelarse (el Tribunal Supremo debe aclararlo).
- Si dejas de pagar, la financiera puede recuperarlo.
- Si vale más de lo que debes por él, puede venderse igualmente.
Opción 2. Pedir un plan de pagos: pagas a plazos parte de tus deudas, normalmente 3 años, sin vender tus bienes. Sirve para un coche pagado con valor.
- A favor: puedes conservar el coche y, si cumples, el juez cancela el resto de tus deudas cancelables.
- En contra: pagas, al menos, lo que tus acreedores cobrarían vendiéndolo.
- Si un acreedor lo pide, puede tocarte dedicar al plan todo lo que te sobre al mes por encima de lo que la ley protege.
- Puede acabar vendiéndose si tus acreedores lo piden o si no cumples el plan.
Opción 3. Devolverlo o dejar que se venda: si no puedes o no quieres pagar por conservarlo.
- A favor: lo que su venta no cubra puede cancelarse.
- En contra: te quedas sin coche.
Ejemplo: debes 9.000 € del coche y vale 6.000 €. Si te lo quedas, normalmente pagas los 9.000 €. Si lo devuelves y se vende por 6.000 €, los 3.000 € restantes pueden cancelarse.
Aviso: no ocultes tu coche aunque valga poco, ni lo vendas, devuelvas o pongas a nombre de otro sin tu abogado. Hacerlo para que tus acreedores no cobren puede costarte la cancelación e incluso ser delito.
¿Y si pierdo mi coche? Tras la cancelación definitiva, desde el despacho nos encargamos de sacarte de ASNEF (una lista de morosos) para que puedas financiar otro.
La primera reunión con el abogado es gratuita y sin compromiso de contratar. Te escucha, analiza tu caso y te dice los honorarios, según tu deuda y su complejidad.
Primera llamada gratuitaAbogado colegiado · sin compromiso
Llamarme cuanto antes¿La Ley de Segunda Oportunidad afecta a mi pareja, a mi familia o a mi avalista? ¿Tenemos que acogernos los dos?
La Ley de Segunda Oportunidad solo cancela las deudas de la persona que hace el proceso. A tu avalista (quien firmó que pagaría si tú no lo haces) le pueden seguir reclamando lo que avaló, y quien firmó contigo sigue debiendo. Acogerte no crea deudas a tu familia, aunque lo que compartes con tu pareja puede servir para pagar las tuyas. Acogeros los dos no es obligatorio, pero puede convenir.
Leer la respuesta completa sobre «¿La Ley de Segunda Oportunidad afecta a mi pareja, a mi familia o a mi avalista? ¿Tenemos que acogernos los dos?»
La cancelación del juez (exoneración del pasivo insatisfecho) solo vale para quien hace el proceso.
| Quién | Qué pasa si te acoges |
|---|---|
| Tu avalista | Le pueden cobrar lo que avaló con parte de su sueldo y sus bienes, incluida su casa. Si paga lo que a ti te cancelaron, no podrá reclamártelo. |
| Quien firmó contigo (pareja, ex, familiar) | Sigue debiendo, normalmente, toda la deuda, no solo «la parte que le toca». Un acuerdo de divorcio, aunque sea ante notario o lo apruebe el juez, no obliga al banco. |
| Tu pareja, si estás casado/a en gananciales (lo que ganáis y compráis es de los dos, aunque tengáis cuentas separadas) | Las deudas a tu nombre no pasan a tu marido o tu mujer, salvo gastos normales de la familia (luz, agua…). Pero lo compartido puede usarse para pagarlas. |
| Tu pareja sin casar o con separación de bienes (cada uno tiene lo suyo; fuera de Cataluña y Baleares, solo si la firmasteis ante notario) | Normalmente, solo le pueden reclamar lo que firmó o avaló y, si estáis casados, gastos normales de la familia. De lo compartido, solo tu parte puede usarse para pagar tus deudas. |
| Familia que no firmó nada (padres, hijos, hermanos) | No le afecta: nadie puede reclamarle tus deudas. |
¿Y si el avalista eres tú?
Si avalaste a alguien y no paga, te pueden reclamar. Los avalistas también pueden acogerse a la Ley de Segunda Oportunidad para cancelar esa deuda. Si pusiste tu casa como garantía, el banco aún puede ir contra ella.
¿Tenemos que acogernos los dos?
No es obligatorio, ni siquiera estando casados. Pero si pides pagar parte de tus deudas en cuotas, se aporta también la declaración de la renta de tu marido o tu mujer.
Opción 1. Solo tú: te acoges si solo tú no puedes pagar.
- A favor: un solo proceso, más sencillo.
- En contra: el banco puede reclamar a quien te avaló o firmó contigo y, en gananciales, usar lo compartido.
Opción 2. Los dos juntos: si sois matrimonio o, a veces, pareja de hecho registrada, os acogéis a la vez. Te sirve si compartís deudas y ninguno puede pagarlas.
- A favor: los dos podéis cancelar vuestras deudas.
- En contra: cada uno debe cumplir los requisitos.
Opción 3. Cada uno por su lado: tu avalista, tu ex o tu pareja sin casar se acoge aparte, si tampoco puede pagar.
- A favor: el otro también puede cancelar sus deudas.
- En contra: son dos procesos distintos.
Aviso: no pongas bienes a nombre de un familiar para protegerlos, ni siquiera el coche. Tu familiar podría tener que devolverlos y tú, perder la cancelación de tus deudas. Puede ser delito: si ya lo hiciste, cuéntaselo a tu abogado.
Primera llamada gratuitaAbogado colegiado · sin compromiso
Llamarme cuanto antesTema 3 de 5 · 5 preguntas Embargos y acreedores
Índice¿Tengo que dejar de pagar mis deudas para acogerme a la Ley de Segunda Oportunidad?
No, no es obligatorio dejar de pagar tus deudas para acogerte a la Ley de Segunda Oportunidad. La ley pide que no puedas pagarlas con normalidad, hoy o en los próximos 3 meses. Si ya no llegas, lo habitual es dejar de pagar préstamos y tarjetas cuando tu abogado lo indique. Sigue pagando tus gastos básicos, la pensión de alimentos y, si quieres conservar tu casa, la hipoteca.
Leer la respuesta completa sobre «¿Tengo que dejar de pagar mis deudas para acogerme a la Ley de Segunda Oportunidad?»
Opción 1. Seguir pagando: llevas tus deudas al día hasta presentar tu demanda en el juzgado. Te sirve si aún llegas, pero ves que en 3 meses no podrás.
- A favor: evitas reclamaciones, embargos (que te retengan dinero o bienes) y ASNEF (una lista de morosos que consultan bancos y financieras).
- En contra: si lo pagas todo, el juez puede pensar que sí puedes pagar.
Opción 2. Dejar de pagar: dejas de pagar préstamos y tarjetas cuando tu abogado lo indique. Te sirve si, tras pagar alquiler, luz, agua, gas y comida, no te queda dinero para tus préstamos.
- A favor: te queda dinero para vivir.
- No pagar un préstamo no es delito ni una vergüenza.
- En contra: hasta que el juez abra tu procedimiento, pueden demandarte y embargarte, con límites.
- Pueden apuntarte en ASNEF. Cuando el juez confirme la cancelación definitiva, desde el despacho nos encargamos de sacarte.
- El banco puede reclamar a quien te avaló (firmó que pagaría por ti) o firmó contigo, aunque se cancelen tus deudas.
| Pago | Por qué |
|---|---|
| Pensión para tus hijos o tu ex | No pagarla puede ser delito. La de tus hijos no se cancela. |
| Hipoteca | Puedes seguir pagando la hipoteca para intentar conservar tu casa. |
| Coche con reserva de dominio registrada | Es de la financiera hasta la última cuota: si dejas de pagarlo, puedes perderlo. |
| Aplazamiento con Hacienda o la Seguridad Social | En general, solo se cancela hasta 10.000 € y, si lo incumples, pueden embargarte sin juicio. |
Aviso: no pidas préstamos nuevos para pagar otros. El juez puede verlo como endeudarte sin cuidado. Si ya lo hiciste, cuéntaselo a tu abogado: por sí solo no impide cancelar tus deudas.
¿Puedo dejar una deuda fuera?
No. Todas van en la lista de acreedores (a quién debes y cuánto), también las pequeñas y las de familiares, si son reales. El juez solo cancela las que declaras, y esconder una puede costarte la cancelación de todas.
¿Pagar a unos acreedores sí y a otros no?
Es arriesgado, salvo los pagos del cuadro que te indique tu abogado. El juez puede deshacer los pagos que perjudiquen al resto, hechos desde 2 años antes de tu demanda. Desde que la admite, hacerlo sin permiso del juzgado puede ser delito.
¿Cuándo dejar de pagar a los bancos con la Ley de Segunda Oportunidad?
No lo decidas por tu cuenta: un abogado debe decirte qué dejar de pagar, qué seguir pagando y desde cuándo.
La primera reunión con el abogado es gratuita y sin compromiso. Te escucha, analiza tu caso y te dice los honorarios, según tu deuda y la complejidad del caso. Ir no te obliga a contratar.
Primera llamada gratuitaAbogado colegiado · sin compromiso
Llamarme cuanto antes¿Qué pasa si no pago mis deudas? ¿Me pueden embargar sin juicio o ir a la cárcel?
Si te preguntas «¿qué pasa si no pago mis deudas?»: por préstamos o tarjetas no irás a la cárcel. Sí puede ser delito engañar, esconder bienes o no pagar la pensión de tus hijos. Pero pueden embargarte (retenerte dinero o bienes): Hacienda y la Seguridad Social, sin juez. Un banco necesita juez, pero no juicio si no respondes al juzgado. De tu cuenta en ese banco puede cobrarse sin juez.
Leer la respuesta completa sobre «¿Qué pasa si no pago mis deudas? ¿Me pueden embargar sin juicio o ir a la cárcel?»
Qué pasa si no pagas una deuda
- Llamadas y cartas. Un «te vamos a embargar» es presión, no una orden del juez (cómo pararlas).
- Fichero de morosos. Pueden apuntarte en ASNEF (una lista que consultan bancos y financieras), hasta 5 años.
- Intereses y gastos. La deuda crece y no desaparece aunque no tengas nada.
- Reclamación en el juzgado. Te pueden llevar al juzgado incluso por una deuda de 300 euros, con un proceso monitorio (reclamación rápida). Tienes 20 días (sin fines de semana, festivos, agosto ni del 24 de diciembre al 6 de enero) para pagar u oponerte.
- Embargo. Si no pagas ni te opones a tiempo, el juzgado puede ordenar el embargo sin juicio.
En 2026, salvo casos concretos, queda totalmente protegido lo que cobras hasta 1.221 € netos al mes. Con 1.800 €, como mucho te pueden embargar 173,70 € y te quedan 1.626,30 € (más ejemplos de embargo de nómina). Por la pensión de tus hijos o de tu ex, pueden embargarte más.
Aviso: a veces un juzgado, Hacienda o la Seguridad Social te embargan de forma ilegal, sin respetar estos límites. Pídeles cuanto antes la devolución: hay plazos cortos.
¿Cuándo te pueden embargar sin juicio?
| Quién te reclama | ¿Necesita juez? |
|---|---|
| Hacienda, Seguridad Social o ayuntamiento | No |
| Un banco u otra empresa | Sí, a veces sin juicio |
Embargo de Hacienda y la Seguridad Social: antes llega la providencia de apremio. Es tu último plazo para pagar, con recargo (lo que te suman por pagar tarde).
Aviso: el banco al que debes puede cobrarse de tu cuenta en él sin juez. Tener tu dinero en un banco al que no debas lo evita.
¿Puedes ir a la cárcel por deudas?
No por un préstamo o una tarjeta: no es delito no pagar un préstamo personal. Sí puede serlo, por ejemplo:
- engañar para conseguir el préstamo (estafa);
- esconder bienes para que no te los embarguen (alzamiento de bienes);
- no pagar la pensión de tus hijos que fijó un juez.
Abre siempre las cartas del juzgado, de Hacienda o de la Seguridad Social: tienen plazos cortos. Llévalas enseguida a un abogado.
Si no puedes pagar tus deudas (pagas luz, agua, gas y alquiler y no te queda dinero), la Ley de Segunda Oportunidad:
- frena los embargos desde que el juez abre el procedimiento, con excepciones;
- si el juez lo concede, cancela la mayoría de préstamos y tarjetas (no todas las deudas);
- te permite salir de ASNEF: cuando el juez confirme la cancelación definitiva, desde el despacho nos encargamos de sacarte.
La primera reunión es gratuita y sin compromiso. El abogado te escucha, analiza tu caso y te dice los honorarios, según tu deuda y la complejidad del caso. Ir no te obliga a contratar.
Primera llamada gratuitaAbogado colegiado · sin compromiso
Llamarme cuanto antes¿Cuánto me pueden embargar de la nómina, la pensión, el paro o la cuenta del banco en 2026?
Lo que te pueden embargar de la nómina, la pensión o el paro tiene un tope: en 2026, los primeros 1.221 € netos al mes quedan totalmente protegidos, salvo casos concretos, como deudas de pensión de alimentos. Del resto, solo un porcentaje: si cobras 1.800 € netos, como máximo 173,70 €. En la cuenta del banco, esos límites protegen tu sueldo o pensión, no tus ahorros.
Leer la respuesta completa sobre «¿Cuánto me pueden embargar de la nómina, la pensión, el paro o la cuenta del banco en 2026?»
Un embargo (cuando te retienen dinero o bienes para pagar una deuda) no puede llevarse todo lo que cobras. El mínimo inembargable de 2026 son los primeros 1.221 € netos al mes (tras impuestos y Seguridad Social), sumando sueldos, pensiones y paro: quedan totalmente protegidos. Si debes la pensión de alimentos de tus hijos o, a veces, la de tu ex, el juez puede embargarte más.
| Si cobras | Embargo máximo | Te queda protegido |
|---|---|---|
| 1.200 € | 0 € | 1.200 € (todo) |
| 1.800 € | 173,70 € | 1.626,30 € |
| 2.500 € | 395,30 € | 2.104,70 € |
Cómo calcular el embargo de nómina en 2026
- Se calcula sobre el neto, no sobre el bruto.
- Los 1.221 € son el salario mínimo interprofesional de 2026: el sueldo más bajo a jornada completa.
- Si estás casado/a y lo que ganáis es de los dos, pueden sumar vuestros sueldos y embargarte más.
Tramos de embargo de nómina:
- De 1.221 a 2.442 €: el 30 % de esa parte.
- De 2.442 a 3.663 €: el 50 %.
- Más de 3.663 €: del 60 % al 90 %.
Con hijos o familiares a tu cargo, puedes pedir al juzgado que rebaje esos porcentajes.
- Embargo de pensión y del paro: sí te pueden embargar la pensión de jubilación o el paro, con los mismos límites. Si la Seguridad Social te pagó de más, puede descontártelo poco a poco de la pensión, aunque cobres menos de 1.221 €.
- Embargo de cuenta bancaria: embargar la cuenta de la nómina es legal, pero lo último que te ingresaron como sueldo o pensión conserva esta protección. Tus ahorros sí se pueden embargar.
- ¿Tengo que cambiar de banco? Abrir otra cuenta no frena un embargo; usar la de un familiar para esquivarlo puede ser delito. Si debes a tu banco, cobra la nómina en otro al que no debas: así tu banco no podrá tocarla sin orden de embargo.
Aviso: en ocasiones, juzgados, Hacienda o la Seguridad Social te embargan de forma ilegal, sin respetar estos límites. Si te han embargado de más en la cuenta o la nómina, puedes pedir la devolución:
- Pídela cuanto antes a quien ordenó el embargo (cómo saber quién es), no a tu banco ni a tu empresa.
- Con Hacienda o la Seguridad Social, tienes un mes para recurrir desde que te lo notifican.
Si no puedes pagar tus deudas, la Ley de Segunda Oportunidad puede paralizar los embargos. Cuando el juez confirma la cancelación definitiva, nadie puede embargarte por las deudas canceladas. Esconder ingresos, como trabajar sin contrato, puede impedir que el juez las cancele.
La primera reunión es gratuita y sin compromiso. El abogado te escucha, analiza tu caso y te dice los honorarios, según tu deuda y la complejidad del caso. Ir no te obliga a contratar.
Primera llamada gratuitaAbogado colegiado · sin compromiso
Llamarme cuanto antes¿La Ley de Segunda Oportunidad paraliza los embargos y los juicios por deudas? ¿Desde cuándo?
Sí, en general la Ley de Segunda Oportunidad paraliza los embargos desde que el juez abre tu procedimiento. No basta con contratar ni con presentar la demanda. Desde entonces hasta que el juez decida si cancela tus deudas, quien te reclame no puede retenerte dinero ni bienes, aunque pierdas un juicio. Hay excepciones, como algunos embargos de Hacienda o la Seguridad Social y la hipoteca.
Leer la respuesta completa sobre «¿La Ley de Segunda Oportunidad paraliza los embargos y los juicios por deudas? ¿Desde cuándo?»
¿Cuándo se paralizan los embargos con la Ley de Segunda Oportunidad?
- Presentamos tu demanda en el juzgado. Aún pueden embargarte (retenerte dinero o bienes) y llevarte a juicio.
- El juez dicta el auto de declaración de concurso: la decisión que abre tu procedimiento, el llamado «escudo legal». Cuánto tarda depende del juzgado.
- Se paran los embargos: desde ese día, salvo excepciones, no pueden empezar nuevos y los que tienes se suspenden. Para parar un embargo de nómina o de cuenta, esa decisión debe llegar a quien lo ordenó (juzgado o administración). El cómo depende del juzgado.
- Al final, el juez decide si cancela tus deudas. Por las canceladas no pueden reclamarte ni embargarte. Por las demás, sí.
Parar un embargo no es cancelar la deuda.
¿Y los juicios por deudas desde el paso 2?
- Nuevos: no pueden empezar fuera de tu procedimiento.
- Ya empezados, también el juicio monitorio (reclamación rápida de una deuda en el juzgado): pueden seguir, pero no acabar en embargo antes del paso 4.
Excepciones más habituales
- Embargos de Hacienda y la Seguridad Social (u otra administración): los nuevos no pueden empezar. Los anteriores pueden seguir en algunos casos, según el juzgado (deudas con Hacienda).
- La hipoteca de tu casa: si no la pagas, el banco puede pedir permiso al juez para subastarla (¿pierdo mi casa?). A veces, también el coche financiado.
- Quien firmó contigo o firmó que pagaría por ti: no tiene esta protección.
- Si eres autónomo y sigues trabajando: sueles ir por otro procedimiento, con reglas propias.
Aviso: si te siguen embargando la nómina o la cuenta cuando ya no pueden, díselo a tu abogado. Se puede pedir que paren y devuelvan lo retenido desde el paso 2.
¿Te pueden embargar mientras tramitas la Ley de Segunda Oportunidad?
Sí, hasta el paso 2, con límites (cuánto te pueden embargar). En 2026 quedan totalmente protegidos los primeros 1.221 € netos mensuales de nómina, pensión o paro, salvo casos concretos, como un embargo por pensión de alimentos.
Con 1.200 € netos no te pueden quitar nada del sueldo (tus ahorros, sí). Con 1.800 €, como mucho 173,70 € y te quedan 1.626,30 €. Con 2.500 €, como mucho 395,30 € y te quedan 2.104,70 €.
Si te llega un monitorio, tienes 20 días para pagar u oponerte, o podrán embargarte. No cuentan fines de semana, festivos, agosto ni del 24 de diciembre al 6 de enero.
Si te están embargando o te ha llegado una carta del juzgado, cuéntaselo cuanto antes al abogado en la primera reunión, gratuita y sin compromiso. Te escucha, analiza tu caso y te dice los honorarios según tu deuda y la complejidad del caso; ir no te obliga a contratar. Si nos contratas, la defensa frente a demandas va incluida.
Primera llamada gratuitaAbogado colegiado · sin compromiso
Llamarme cuanto antes¿Cómo paro las llamadas de bancos y empresas de recobro? ¿La Ley de Segunda Oportunidad las detiene?
Para frenar las llamadas de bancos y empresas de recobro, bloquea los números, pide que te escriban y denuncia si te acosan. No tienes que contestar ni dar explicaciones. Con la Ley de Segunda Oportunidad, nadie puede reclamarte las deudas que el juez cancele, pero mientras dura el proceso pueden seguir llamando.
Leer la respuesta completa sobre «¿Cómo paro las llamadas de bancos y empresas de recobro? ¿La Ley de Segunda Oportunidad las detiene?»
¿No paran de llamarte? Haz esto:
- No tienes que coger el teléfono ni avisar a tus acreedores (a quienes debes dinero) de que te acoges a la Ley de Segunda Oportunidad. Bloquea los números, también los nuevos.
- Si contestas, pide por escrito quién reclama, cuánto y por qué contrato. Puede ser una empresa de recobro (que reclama para el banco) o un fondo que ha comprado tu deuda.
- Si ya tienes abogado, díselo a quien te llama, sin más detalles.
- Guarda pruebas: capturas y registro de llamadas. Puedes grabar tus llamadas, pero no las publiques.
- Si cuentan tu deuda a tu familia, vecinos o trabajo, reclama ante la Agencia Española de Protección de Datos (AEPD). Tu familia puede pedir a la empresa que no la llame.
- Si te acosan, denúncialo en la policía o el juzgado de guardia. El acoso telefónico por deudas (llamadas sin parar o visitas repetidas que alteran tu vida) puede ser delito.
Aviso: no pidas otro préstamo ni pactes pagos para que dejen de llamar. Puede perjudicar tu caso. Consúltalo antes: ¿tengo que dejar de pagar?
Si te dicen que te van a embargar (retenerte dinero o bienes), mira qué pueden hacer bancos y empresas de recobro:
| Pueden | No pueden |
|---|---|
| Llamarte y escribirte. | Acosarte. |
| Llamar a tu familia o a tu trabajo para contactar contigo. | Decirles a ellos o a tus vecinos que debes dinero. |
| Llevarte a juicio. Si tienes cuenta en el banco al que debes, cobrarse de ella. | Embargarte sin orden de un juzgado. |
| Reclamar a tu avalista (quien firmó que pagaría si tú no lo haces) o a quien firmó contigo, como tu pareja. | Meterte en la cárcel por no pagar un préstamo. |
Aviso: el teléfono puedes ignorarlo; una carta del juzgado, nunca. Si no contestas a tiempo, el juzgado puede embargarte sin juicio: llévasela a un abogado.
Ley de Segunda Oportunidad: ¿qué pasa con los acreedores? ¿Dejan de llamar?
Sí: nadie puede reclamarte las deudas que el juez cancele. Hasta entonces (mira cuánto tarda), pueden seguir llamando.
- Cuando el juez abre tu procedimiento (auto de declaración de concurso), se frenan casi todos los embargos, no las llamadas.
- Si el juez cancela tus deudas (exoneración del pasivo insatisfecho) y alguien insiste, mándale copia de esa decisión. Tu avalista o quien firmó contigo siguen debiéndolas.
Si ya eres cliente, envíanos cada reclamación: una deuda que se quede fuera no se cancela. Si te demandan por una de tus deudas, tu defensa está incluida.
La primera reunión con el abogado es gratuita y sin compromiso. Te escucha, analiza tu caso y te dice los honorarios según tu deuda y la complejidad del caso. Ir no te obliga a contratar.
Primera llamada gratuitaAbogado colegiado · sin compromiso
Llamarme cuanto antesTema 4 de 5 · 3 preguntas Inversión y plazos
Índice¿Cuánto cuesta la Ley de Segunda Oportunidad y cuánto cobra el abogado? ¿Se puede pagar a plazos?
Lo primero que debes saber es que la reunión con el abogado es gratuita y sin compromiso. El abogado te escuchará de forma gratuita y, cuando haya analizado tu caso, te dirá cuánto debes invertir para tramitar la Ley de Segunda Oportunidad. Los honorarios se calcularán según la cantidad de deuda actual y la complejidad del caso. En todo caso, asistir a esta reunión no obliga a contratar el servicio. Puedes pagarlos a plazos.
Leer la respuesta completa sobre «¿Cuánto cuesta la Ley de Segunda Oportunidad y cuánto cobra el abogado? ¿Se puede pagar a plazos?»
En Legal Reset Abogados, los honorarios de la Ley de Segunda Oportunidad dependen de tu deuda y de tu caso. Tu inversión no es un porcentaje de la deuda que te cancelen.
1. Cuánto debes invertir en la Ley de Segunda Oportunidad
Los honorarios del abogado, tu inversión, dependen de dos datos:
- Tu deuda actual: cuánto debes en total.
- La complejidad de tu caso: el trabajo que necesita.
2. Se puede pagar la Ley de Segunda Oportunidad a plazos o de golpe
Antes de empezar firmas la hoja de encargo (el contrato con el despacho, con la inversión y los pagos). Tu caso arranca con el primer pago.
Opción 1. Pagar a plazos: un primer pago y una cuota al mes, en la fecha pactada. Te sirve si no puedes pagarlo todo junto.
- A favor: empiezas sin tener todo el dinero.
- En contra: tendrás cuotas mensuales durante un tiempo.
Opción 2. Pagar de golpe: pagas el total al empezar. Te sirve si ya tienes el dinero.
- A favor: no tienes cuotas pendientes.
- En contra: necesitas todo el dinero al principio.
Aviso: no pagues honorarios a ningún despacho sin tener por escrito el total, el primer pago y las cuotas. Comprueba que el total incluye el IVA y si puede cambiar.
3. Qué incluye tu inversión en la Ley de Segunda Oportunidad
- Abogado y procurador incluidos. La ley exige los dos; el procurador te representa ante el juzgado.
- La documentación: conseguimos casi toda; a ti solo te pedimos lo imprescindible.
- La defensa frente a demandas de tus acreedores (a quienes debes dinero).
- Salir de ASNEF (una lista de morosos) y de la CIRBE (el registro de préstamos del Banco de España). Cuando el juez confirme la cancelación definitiva, nos encargamos de sacarte de los dos por las deudas canceladas.
4. Qué puede ir aparte
- Lo que pagues a tus acreedores con un plan de pagos. No son las cuotas del abogado: durante 3 o 5 años pagas una parte de tus deudas, para intentar conservar tu vivienda u otros bienes de valor (coches, otras casas, planes de pensiones elevados que ya puedas cobrar, barcos…). Si tienes hipoteca, la sigues pagando aparte.
- El administrador concursal (quien controla y, si toca, vende tus bienes no protegidos). Normalmente el juez solo lo nombra si tienes bienes que merezca la pena vender o vas por un plan de pagos. En esos casos, el juez fija cuánto cobra el administrador concursal, y se le paga con tu dinero o tus bienes.
- Un trámite final opcional sobre el Registro Público Concursal (el registro oficial donde consta tu procedimiento), que se contrata aparte.
Con ingresos bajos y pocos bienes, mira si puedes pedir justicia gratuita (abogado y procurador de oficio). Antes de la primera consulta gratuita, apunta qué debes y a quién.
Primera llamada gratuitaAbogado colegiado · sin compromiso
Llamarme cuanto antes¿Puedo hacer la Ley de Segunda Oportunidad gratis, con abogado de oficio o sin abogado?
Sí, puedes hacer la Ley de Segunda Oportunidad gratis con justicia gratuita. El Estado paga tu abogado de oficio y tu procurador (quien te representa ante el juzgado). Exige no tener bienes de valor (coches, otras casas, planes de pensiones elevados, barcos…), salvo tu vivienda. En 2026, el límite es de 14.400-16.800 € brutos al año (antes de descuentos), según dónde vivas. Con pareja o hijos menores sube, pero suman sus ingresos. Sin abogado ni procurador no se puede.
Leer la respuesta completa sobre «¿Puedo hacer la Ley de Segunda Oportunidad gratis, con abogado de oficio o sin abogado?»
Tus 3 opciones para salir de tus deudas si no tienes dinero
Opción 1. Abogado de oficio con justicia gratuita: te nombran abogado y procurador para tu Ley de Segunda Oportunidad.
Te sirve si cumples los límites de abajo y no tienes bienes de valor (coches, otra casa, planes de pensiones elevados, barcos, ahorros…).
- A favor: los paga el Estado.
- En contra: no eliges abogado (puedes pedir otro justificándolo).
- Si te la deniegan, pagas el trabajo hecho.
Con bienes que merezca la pena vender, como tu casa, quien los controla por orden del juez cobra de ellos, no del Estado.
Opción 2. Despacho especializado, como Legal Reset Abogados: inviertes en los honorarios del abogado, que lleva tu caso de principio a fin.
Te sirve si te pasas del límite o te la deniegan.
- A favor: lo eliges tú.
- La primera reunión con el abogado es gratuita y sin compromiso de contratar. Te escucha, analiza tu caso y te dice cuánto debes invertir, según tu deuda y su complejidad.
- Puedes pagar a plazos, con abogado y procurador incluidos.
- En contra: requiere una inversión.
Opción 3. Ley de Segunda Oportunidad sin abogado: no se puede.
- A favor: ninguno.
- En contra: abogado y procurador obligatorios por ley.
Límites de la justicia gratuita en 2026 (IPREM)
El IPREM es un índice oficial para calcular ayudas: 600 € al mes. Cuentan tus ingresos brutos del año (nómina, pensión, paro…) y, si estás casado/a o sois pareja de hecho, los de tu pareja. Tus padres y, en general, tus hijos mayores de edad no cuentan, aunque vivan contigo.
| Tú, tu pareja y tus hijos menores | Límite anual, según tu colegio de abogados |
|---|---|
| Solo tú | 14.400 o 16.800 € |
| 2 o 3 personas | 18.000 o 21.000 € |
| 4 o más, o familia numerosa | 21.600 o 25.200 € |
| Excepción, si la concede una comisión pública (puede ser parcial) | Hasta 36.000 o 42.000 € |
Sin pareja ni hijos. Pensión de 900 € brutos en 14 pagas: 12.600 € al año. Cumples el límite de ingresos.
Casado/a, sin hijos. Cobras 800 € brutos de paro (9.600 € al año) y tu pareja, 15.000 € brutos al año. Sumáis 24.600 €: te pasas, pero puedes pedir la excepción.
Casados, con dos hijos menores. Un sueldo de 1.400 € brutos en 14 pagas: 19.600 € al año. Cumples el límite de ingresos.
Cómo pedir abogado de oficio para la Ley de Segunda Oportunidad
- Pídelo en el colegio de abogados que corresponda, que te ayuda gratis, o en el juzgado de tu domicilio; también por internet. Se pide para cada juicio.
- Si tu solicitud completa muestra que cumples, en 15 días como máximo el colegio debe nombrarte un abogado mientras se decide.
- Después, la comisión decide si te concede la justicia gratuita.
Aviso: si te deniegan la justicia gratuita, puedes recurrir en 10 días, por escrito y sin abogado.
Primera llamada gratuitaAbogado colegiado · sin compromiso
Llamarme cuanto antes¿Cuánto tarda la Ley de Segunda Oportunidad en cancelar las deudas? ¿Cuánto dura cada fase?
Cuánto tarda la Ley de Segunda Oportunidad depende de si tienes bienes que merezca la pena vender (coches, casas que valen más que su hipoteca, planes de pensiones elevados que ya puedas cobrar, barcos…). Sin ellos, suele tardar meses desde la demanda. En 2025, este tipo de procedimiento judicial duró de media unos 10 meses, contando también empresas y casos con bienes (Consejo General del Poder Judicial). Con un plan de pagos de 3 o 5 años más, la cancelación definitiva llega al cumplirlo.
Leer la respuesta completa sobre «¿Cuánto tarda la Ley de Segunda Oportunidad en cancelar las deudas? ¿Cuánto dura cada fase?»
Plazos y fases de la Ley de Segunda Oportunidad
- Preparamos tu caso: reunimos tus documentos y redactamos la demanda. Va más rápido si nos envías pronto lo que te pidamos.
- Presentamos la demanda con nuestra procuradora (la profesional que te representa ante el juzgado). Empieza la fase judicial (concurso de acreedores): un juez revisa las deudas y los bienes que declaras.
- El juez abre tu procedimiento con el auto de concurso (su decisión por escrito). Cuándo lo dicta depende de cada juzgado. Los embargos (cuando te retienen dinero o bienes para pagar una deuda) suelen pararse, con excepciones, pero tus deudas aún no se cancelan.
- Plazo para tus acreedores (a quienes debes dinero): si no tienes bienes que merezca la pena vender, es un concurso sin masa. Tienen 15 días hábiles (sin fines de semana, festivos, agosto ni del 24 de diciembre al 6 de enero) para pedir que un experto nombrado por el juez revise tu caso.
- El juez cancela tus deudas: pedimos la exoneración del pasivo insatisfecho (que cancele lo que no puedes pagar). Si en 10 días hábiles nadie se opone y cumples los requisitos, cancela las deudas que la ley permite. Cuánto tarda en decidir depende del juzgado.
- Salida de ASNEF (una lista de morosos): cuando el juez confirma la cancelación definitiva, nos encargamos de sacarte.
¿Cuánto tarda en resolverse la Ley de Segunda Oportunidad sin masa? Si nadie pide el experto ni se opone, es el camino más corto: unos meses desde la demanda. Ejemplos: vives de alquiler, o tu único bien es una casa que vale menos que su hipoteca (puedes conservarla mientras pagues la hipoteca).
¿Cuánto dura el plan de pagos de la Ley de Segunda Oportunidad? Tres años como regla general y cinco si conservas tu vivienda habitual, desde que el juez lo aprueba. Ejemplo: si tu casa vale más que la hipoteca, sigues pagándola y parte de tus otras deudas; si cumples, al acabar llega la cancelación definitiva.
Qué puede alargarlo
- ¿La Ley de Segunda Oportunidad se para en agosto? Se frena: en agosto y del 24 de diciembre al 6 de enero solo se atiende lo urgente.
- Que el juez pida más documentos, aunque nadie se oponga.
- Que un acreedor se oponga: se abre un juicio dentro del procedimiento. Si se lleva a un tribunal superior, suma de media más de un año.
Aviso: desconfía de quien te prometa cancelar tus deudas en 30 días o 3 meses. Si te dan un plazo, pregunta desde cuándo cuenta.
La primera reunión es gratuita y sin compromiso: no te obliga a contratar. En ella, el abogado analiza tu caso, te orienta sobre sus plazos y te dice los honorarios, según tu deuda y la complejidad del caso.
Primera llamada gratuitaAbogado colegiado · sin compromiso
Llamarme cuanto antesTema 5 de 5 · 1 pregunta Después de la exoneración
Índice¿Saldré de ASNEF y podré pedir un préstamo o una hipoteca después de la Ley de Segunda Oportunidad?
Sí, podrás salir de ASNEF con la Ley de Segunda Oportunidad en cuanto el juez confirme la cancelación definitiva de tus deudas. Desde entonces, nadie te puede reclamar las deudas canceladas. Además, desde el despacho nos encargamos de sacarte de ASNEF por esas deudas para que puedas volver a financiarte cuanto antes. Después, para un préstamo o una hipoteca no hay plazo de espera: decide cada banco.
Leer la respuesta completa sobre «¿Saldré de ASNEF y podré pedir un préstamo o una hipoteca después de la Ley de Segunda Oportunidad?»
Qué implica estar en ASNEF
ASNEF es una lista de morosos que consultan bancos y financieras. Mientras estés en ella, pueden negarte hasta financiar un móvil.
Empezar el procedimiento no te saca de ASNEF: con esta ley, sales con la cancelación definitiva.
Cómo salir de ASNEF con la Ley de Segunda Oportunidad
- El juez confirma la cancelación definitiva, llamada exoneración del pasivo insatisfecho: el perdón de las deudas.
- En esa decisión, el juez ordena a quienes debías dinero comunicarla a los ficheros de morosos donde te apuntaron.
- Desde el despacho nos encargamos de pedir tu salida de ASNEF y de la CIRBE del Banco de España por las deudas canceladas. La CIRBE es el registro donde los bancos ven tus préstamos y si los pagas. Esta gestión está incluida.
- Cuánto tardan en sacarte de ASNEF y de la CIRBE depende de cada registro, no de nosotros.
- Antes de pedir un préstamo, consulta cómo saber si sigues en ASNEF.
Aviso: las deudas que no se cancelan pueden seguir apareciendo. Si sigues en ASNEF o en la CIRBE por una deuda cancelada, dínoslo. En otros ficheros, puedes exigir la corrección con una copia oficial de la decisión del juez.
Cuándo sales de ASNEF, según tu caso
Con plan de pagos, pagas una parte de tus deudas en cuotas y se cancela el resto que la ley permite cancelar. La cancelación definitiva llega al terminarlo. Pero ninguna deuda puede seguir en ASNEF más de 5 años desde que debías pagarla.
| Tu caso | Cuándo puedes salir |
|---|---|
| Sin plan de pagos | Al acabar el procedimiento |
| Plan de pagos de 3 años | Al terminarlo, o antes por el límite de 5 años |
| Plan de pagos de 5 años (por ejemplo, para conservar tu casa) | Antes de terminarlo, por el límite de 5 años |
Aviso: hasta entonces, lo normal es que sigas en ASNEF. Mientras dure tu caso, no pidas préstamos ni tarjetas sin consultar a tu abogado: podría perjudicarte.
Qué pasa después de la exoneración definitiva
- ¿Puedo pedir un préstamo después de la Ley de Segunda Oportunidad? Sí, tras la cancelación definitiva. Ninguna ley te obliga a esperar ni te castiga con años sin crédito.
- ¿Me lo darán? Quedar limpio en los ficheros de morosos te abre la puerta, también para un coche o una tarjeta. Pero cada banco decide según tus ingresos y tu historial.
- ¿Puedo pedir una hipoteca después de la Ley de Segunda Oportunidad? Sí, igual que un préstamo: el banco estudiará si puedes pagarla.
- ¿Y el Registro Público Concursal? Es un registro oficial de estos procedimientos, no un fichero de morosos: allí queda anotada tu cancelación. Nuestro trámite sobre él es opcional y se contrata aparte.
Guía completa: cuándo sales de ASNEF →
Primera llamada gratuitaAbogado colegiado · sin compromiso
Llamarme cuanto antesDa el paso
Te escuchamos. Te lo decimos claro.
Y te quitamos peso de encima.
Déjanos tus datos y te llamaremos para escuchar tu situación y explicarte cómo podemos ayudarte. Primera llamada gratuita y sin compromiso.
Llamarme cuanto antes¿Hablamos?
Dos pasos para que podamos escuchar tu caso.
Hemos recibido tu solicitud.
Un miembro de Legal Reset Abogados contactará contigo para escuchar tu caso.
Guías de la Ley de Segunda Oportunidad Lo que más nos preguntan, explicado claro.
Quién puede cancelar sus deudas y qué pasa si no cumples un requisito.
Hacienda y Seguridad Social¿Se cancelan las deudas públicas?Hasta dónde se cancelan, con ejemplos en euros.
Vivienda e hipoteca¿Pierdo mi casa?Cuándo puedes conservarla y qué pasa con la hipoteca.
ASNEF¿Cuándo salgo de ASNEF?Cuándo sales de la lista de morosos y qué pasa después.
Nuestro despacho está en Badalona (Carrer d'en Prim, 20): puedes venir a la consulta con cita previa. Atendemos en toda España.
Abogados de la Ley de Segunda Oportunidad en Barcelona · Ley de Segunda Oportunidad en Badalona